

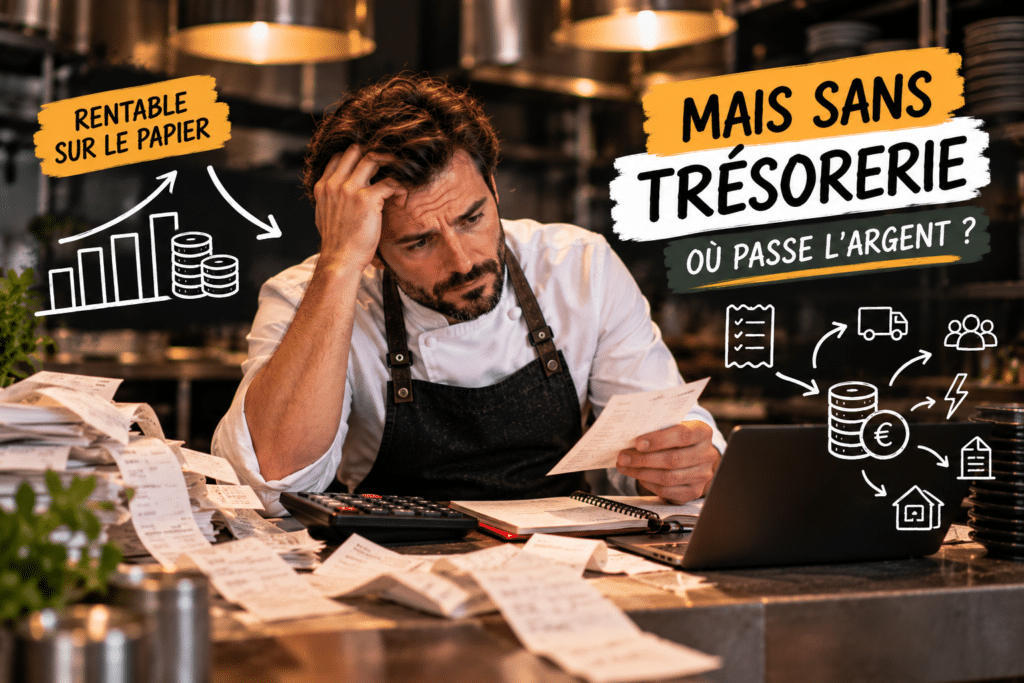
Le 28 du mois, tu regardes ton compte. Il reste de quoi payer les fournisseurs, pas beaucoup plus. Pourtant, la semaine dernière, ton comptable t’a annoncé que l’activité dégageait un bénéfice. Tu as bien travaillé, les clients sont venus, les chiffres sont bons sur le papier. Alors pourquoi la caisse est-elle presque vide ?
Ce décalage, beaucoup d’entrepreneurs du goût le vivent sans savoir le nommer. Ce n’est pas un problème de rentabilité. C’est un problème de trésorerie, et les deux ne se règlent pas de la même façon. Voici où passe l’argent, et comment le voir venir.
Rentabilité et trésorerie : deux notions qui ne racontent pas la même histoire
La rentabilité mesure ce que ton activité gagne sur une période : tes ventes moins toutes tes charges. C’est ce que montrent la marge brute et la marge nette, que l’on détaille dans l’article sur le taux de marge en restauration.
La trésorerie, elle, mesure l’argent réellement disponible sur ton compte aujourd’hui. Elle dépend du moment où l’argent entre et du moment où il sort, pas seulement de son montant. Tu peux être rentable et manquer de trésorerie, tout comme tu peux avoir un compte bien garni pendant des mois et perdre de l’argent sans le voir.
Prends une boulangerie qui ouvre un second point de vente. Les ventes progressent, la marge aussi, mais l’aménagement, les premiers stocks et les salaires du premier mois sont payés avant que la première caisse ne remplisse le compte. L’activité est saine, la trésorerie est sous tension.
Les 5 endroits où ta trésorerie disparaît
1. Les clients qui paient après toi
Un traiteur livre un buffet pour un événement d’entreprise. Il a payé les matières et les extras la semaine de la prestation, mais la facture ne sera réglée que trente ou quarante-cinq jours plus tard. Pendant tout ce temps, il a avancé l’argent. Plus ton activité grandit avec des clients professionnels, plus ce décalage pèse sur ton compte.
2. Le stock acheté d’avance
Un producteur achète ses emballages et ses matières avant la saison, un chocolatier prépare ses stocks pour les fêtes, une épicerie fine remplit ses rayons en octobre pour décembre. Tout ce qui dort sur une étagère est de l’argent immobilisé. Il ne ressortira de ton compte qu’une fois les ventes faites, parfois des semaines plus tard.
3. Les remboursements d’emprunt
C’est le piège le plus discret. Dans ton compte de résultat, seuls les intérêts de ton emprunt apparaissent comme une charge. Le capital que tu rembourses chaque mois, lui, n’y figure pas, mais il sort bien de ton compte en banque. Ta marge nette peut donc paraître correcte alors que tes échéances avalent une bonne partie de ce qui rentre.
4. Les investissements payés d’un coup
Un four neuf, une chambre froide, un véhicule frigorifique : l’achat est un événement ponctuel, mais l’argent part le jour même. Dans ta comptabilité, la dépense s’étale sur plusieurs années. Sur ton compte, elle tombe d’un seul coup.
5. Les charges qui tombent d’un coup
La TVA à reverser, les cotisations sociales, une assurance annuelle, une taxe : ces paiements arrivent à des dates précises et pèsent lourd. Si tu as dépensé l’argent de la TVA au fil du mois en croyant qu’il t’appartenait, la déclaration te rappelle vite la réalité.
Comment voir venir : un suivi simple sur trois mois
Un tableau de trois lignes
Pas besoin d’un logiciel. Prends une feuille avec les trois prochains mois en colonnes et trois lignes : ce qui va entrer, ce qui va sortir, et ce qu’il restera à la fin du mois. Dans les sorties, mets les vraies dates : le jour des échéances de prêt, de la TVA, des cotisations, des gros achats prévus. Dans les entrées, mets la date à laquelle tu seras réellement payé, pas celle de la vente.
Mets-le à jour chaque semaine, dix minutes. Ce simple rythme te montre un creux six semaines à l’avance, quand il est encore temps de négocier un délai, de décaler un achat ou de relancer un client.
Quand le tableau montre un creux, tu as plusieurs leviers : demander un acompte à tes clients professionnels, raccourcir tes délais de facturation, négocier un paiement à quarante-cinq jours avec un fournisseur, ou étaler un gros achat. Chacun demande quelques jours d’avance pour être accepté, ce qui explique pourquoi le suivi doit se faire avant la tension, pas pendant.
Un matelas de sécurité
Un repère à viser : de quoi couvrir un à deux mois de charges fixes sur un compte séparé, que tu ne touches pas. Ce chiffre n’est pas une règle, il dépend de ton activité et de sa saisonnalité. Ce coussin t’évite de subir une mauvaise semaine, un client défaillant ou une panne de matériel sans te mettre en difficulté. Il se construit petit à petit, en mettant de côté un pourcentage fixe de chaque encaissement. Pour savoir ce que représentent tes charges fixes, le seuil de rentabilité te donne le point de départ.
À retenir : être rentable ne suffit pas, il faut aussi que l’argent soit là au bon moment. Cinq causes expliquent le plus souvent une caisse vide malgré un bénéfice : les clients qui paient tard, le stock, les emprunts, les gros achats et les charges ponctuelles. Un tableau sur trois mois, mis à jour chaque semaine, te les montre avant qu’elles ne te surprennent.
Les pièges qui vident la caisse sans que tu t’en rendes compte
Confondre bénéfice et argent disponible
Un bénéfice dans ton bilan ne veut pas dire que tu peux le dépenser. Une partie est déjà engagée : en stock, en créances clients, en remboursement de prêt. Avant de décider une dépense ou un recrutement, regarde ton solde prévisionnel, pas seulement ton résultat.
Attendre d’être à sec pour regarder
Beaucoup d’entrepreneurs ne consultent leur trésorerie que lorsque le compte devient rouge. À ce stade, il ne reste que des solutions coûteuses : découvert, report en urgence, vente à perte pour rentrer du cash. Le suivi hebdomadaire existe pour que tu n’en arrives pas là.
Te rémunérer selon le solde du jour
Quand le compte est plein, tu te verses plus ; quand il est vide, tu te verses moins ou rien. Ce yo-yo fragilise ton activité et ta vie personnelle. Fixe un montant régulier, ajuste-le deux fois par an, et laisse ton suivi de trésorerie t’indiquer si tu peux l’augmenter.
Ce qu’il faut retenir
Trois choses à garder en tête :
- La rentabilité dit ce que tu gagnes, la trésorerie dit ce que tu as aujourd’hui : les deux se suivent séparément.
- Les clients qui paient tard, le stock, les emprunts, les gros achats et les charges ponctuelles expliquent la plupart des caisses vides.
- Un suivi simple sur trois mois, mis à jour chaque semaine, te montre les creux à l’avance.
Ce que tu peux faire dès demain : ouvre ton relevé bancaire et note, pour les trois prochains mois, la date et le montant de chaque grosse échéance connue : emprunt, TVA, cotisations, assurance. Une seule feuille, une demi-heure. Tu verras tout de suite si un creux se dessine.
Piloter son argent sans stress, c’est une part du travail qu’on mène dans la méthode BRAISE, parce qu’on ne dirige pas sereinement quand on subit sa trésorerie. Si tu veux en parler avec quelqu’un qui connaît ces fins de mois de l’intérieur, je propose un premier échange gratuit de 30 minutes.